- Így lesz igazán szép egy játék: erre képes a Path Tracing
- Steam Deck 2 és SteamOS mindenhol: vége a Windows uralmának a handheldeken?
- Egészen egyedi, ráadásul funkcionális előlapja van a Formula V Line legújabb ház
- Az MSI a Prestige N16-ot indítja az RTX Spark platformmal
- B-szériás AMD vezérlőhíddal szerelt tárhelybővítő a Minisforumtól
- NVIDIA GeForce RTX 5080 / 5090 (GB203 / 202)
- Így lesz igazán szép egy játék: erre képes a Path Tracing
- Milyen egeret válasszak?
- AMD Ryzen 9 / 7 / 5 9***(X) "Zen 5" (AM5)
- Milyen házat vegyek?
- Milyen TV-t vegyek?
- Steam Deck 2 és SteamOS mindenhol: vége a Windows uralmának a handheldeken?
- Programajánló: közeledik a Budapest Graphics Forum
- OLED TV topic
- Intel Core i5 / i7 / i9 "Alder Lake-Raptor Lake/Refresh" (LGA1700)
-
Fórumok
PROHARDVER! - hardver fórumok
Notebookok TV & Audió Digitális fényképezés Alaplapok, chipsetek, memóriák Processzorok, tuning Hűtés, házak, tápok, modding Videokártyák Monitorok Adattárolás Multimédia, életmód, 3D nyomtatás Nyomtatók, szkennerek Tabletek, E-bookok PC, mini PC, barebone, szerver Beviteli eszközök Egyéb hardverek PROHARDVER! BlogokMobilarena - mobil fórumok
Okostelefonok Mobiltelefonok Okosórák Autó+mobil Üzlet és Szolgáltatások Mobilalkalmazások Tartozékok, egyebek Mobilarena blogokIT café - infotech fórumok
Infotech Hálózat, szolgáltatók OS, alkalmazások SzoftverfejlesztésGAMEPOD - játék fórumok
PC játékok Konzol játékok MobiljátékokLOGOUT - lépj ki, lépj be!
LOGOUT reakciók Monologoszféra FototrendFÁRADT GŐZ - közösségi tér szinte bármiről
Tudomány, oktatás Sport, életmód, utazás, egészség Kultúra, művészet, média Gazdaság, jog Technika, hobbi, otthon Társadalom, közélet Egyéb Lokál PROHARDVER! interaktív
Új hozzászólás Aktív témák
-
 ben2
senior tag
A tőkének a startupok az apró része, még az 1%-ot sem éri el. És így tovább lehetne sorolni. Az egy dolog hogy hozol tényeket akár, de ha random összezagyválod, akkor az olyan mitnha a víz forráspontjával támasztanád alá a betonvas szakítószilárdságát. 5 általánosban tanult matekkal fejben kiszámolható dolgokról követelőzöl alátámasztásokkal. A hozzászóllásaid úgy viselkednek, mint amikor az AI az egymást követő promptoknál elhagyja útközben a promptokat.
Emiatt természetesen ez egy végtelenített ciklus, már néhányszor annyiban hagytam. Nincs értelme a hatalmas hozzászólásoknak, úgyis el fogod veszíteni az eredeti fonalat.Összefoglalva: nincs semmid, amivel alá tudnád támasztani az állításaidat, ezért közvélekedésre hivatkozás érvelési hibával terelsz. Szokás szerint.
-
 Tasunkó
őstag
A tőkének a startupok az apró része, még az 1%-ot sem éri el. És így tovább lehetne sorolni. Az egy dolog hogy hozol tényeket akár, de ha random összezagyválod, akkor az olyan mitnha a víz forráspontjával támasztanád alá a betonvas szakítószilárdságát. 5 általánosban tanult matekkal fejben kiszámolható dolgokról követelőzöl alátámasztásokkal. A hozzászóllásaid úgy viselkednek, mint amikor az AI az egymást követő promptoknál elhagyja útközben a promptokat.
Emiatt természetesen ez egy végtelenített ciklus, már néhányszor annyiban hagytam. Nincs értelme a hatalmas hozzászólásoknak, úgyis el fogod veszíteni az eredeti fonalat. -
ben2
senior tag
Nagyjából. De ez nem azt jelenti, hogy az AI-ba tolt pénzek 90%-a elpárolog, hanem hogy nem feltétlenül azoknál hasznosul, akik az elején befektették.
A dotcom lufi kipukkanásával sem tűnt el az internet 90%-a, de pl. a nyakló nélkül telepített fiber hálózatokból a többség becsődöl. Amiket aztán a túlélők szotyiért felvásároltak, amikor már volt irántuk valódi piaci igény. -
 emvy
félisten
-
 BaJaZo
aktív tag
"lol 4 bullshit 3 allitasban"
Attól, hogy random szavakat írsz egymás mellé és nagyjából egyezteted az alanyt az állítmánnyal még nem lesz értelmes a mondatod. Persze ez is egy vitastílus, de legalább ne bullshitezd le a másikat, amikor konkrétan ellenőrizhető tényeket ír le.
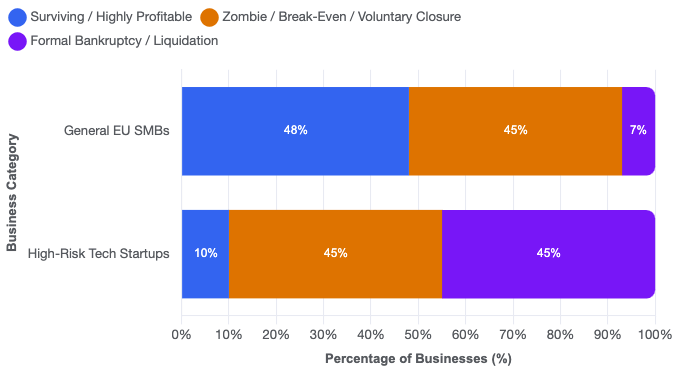
Az 56% a nagy átlag, amiben olyan alacsony kockázatú szektorok is szerepelnek, mint a lakáskiadás. Ezzel szemben a nagy kockázatú technológiai befektetések mindössze 10%-a marad hosszabb távon is életben."Ezzel szemben a nagy kockázatú technológiai befektetések mindössze 10%-a marad hosszabb távon is életben."
Ebből kiindulva arra számíthatunk, hogy az AI befektetések 90%-a bukó lesz? -
emvy
félisten
"80% részesedés a cégből. Nem a cég bevételeinek 80%-át kapja meg, hanem a cég értékének a 80%-át" - ??? Részesedést nem kapni lehet, hanem venni. Ennek mi köze amúgy a témához?
"A melós ezzel szemben minden hónap végén megkapja a fizetését akár jól megy a cégnek, akár nem." - Ő a munkáját rakja bele a közösbe, a tőkés meg a pénzt. A pénz nem egy "minden az enyém" jog, hanem csak egy nyersanyag, mint az áram, benzin, víz, vasérc. Hogy abból a pénzből a végén több pénz legyen, a munkások munkájára van szükség, milyen részt vállal az értéknövekedésből a tőkés? Ő egy nyersanyag beszállító.
"Amikor veszít, akkor persze senki sem "tartja a markát"" - Ő viseli a kockázatot a saját részéért. Különben mire kérne részesedést a profitból, hogy ott állt és nézte ahogy a többiek dolgoznak?
"Már az elején felfogtam, hogy egy kommunista agitátorral van dolgom" - Mennyit fizet neked a BSA a trollkodásért?
> Ő a munkáját rakja bele a közösbe, a tőkés meg a pénzt.
Nem a kozosbe rakja bele. Van olyan, amikor valaki a penzt rakja bele a vallalkozasba, valaki meg a munkajat, de ezek kozul egyik sem alkalmazotti jogviszony.
-
 fukasza
tag
Még egyszer: az nem 80% luxusprofit, hanem 80% részesedés a cégből. Nem a cég bevételeinek 80%-át kapja meg, hanem a cég értékének a 80%-át. Ha a cég csődbe megy, akkor semmit. A melós ezzel szemben minden hónap végén megkapja a fizetését akár jól megy a cégnek, akár nem.
"A tőkés pedig szépen megfoghatja a lapát nyelét."
Miből gondolod, hogy egyébként nem azt teszi? A legtöbb befektető nem örökli a vagyonát vagy lottón nyeri, hanem a megtakarításait fekteti be. Azaz megfogja a lapát nyelét, dolgozik és a félretett pénzét kockáztatja. Aztán ha jól kockáztat, egy ponton túl a befektetései hozamaiból már többet keres, mint hagyományos munkából, ilyenkor "leteheti a lapátot".
Miért nem mindenki ezt csinálja?
Mert a gaz kizsákmányoló tőkés mindig csak akkor téma, ha nyer. Amikor veszít, akkor persze senki sem "tartja a markát", hogy ő is kér a veszteségből, márpedig a befektetések 90%-a bukás."Kész szerencse hogy bármit is felfogtál belőle..."
Már az elején felfogtam, hogy egy kommunista agitátorral van dolgom, csak az ilyen százötven éve cáfolt bolsevik propaganda szólamokat jobb racionális alapon cáfolni, mint rád hagyni, hogy aztán úgy tűnjön, hogy "hallgatás beleegyezés" alapon mindenki egyetért velük.
"80% részesedés a cégből. Nem a cég bevételeinek 80%-át kapja meg, hanem a cég értékének a 80%-át" - ??? Részesedést nem kapni lehet, hanem venni. Ennek mi köze amúgy a témához?
"A melós ezzel szemben minden hónap végén megkapja a fizetését akár jól megy a cégnek, akár nem." - Ő a munkáját rakja bele a közösbe, a tőkés meg a pénzt. A pénz nem egy "minden az enyém" jog, hanem csak egy nyersanyag, mint az áram, benzin, víz, vasérc. Hogy abból a pénzből a végén több pénz legyen, a munkások munkájára van szükség, milyen részt vállal az értéknövekedésből a tőkés? Ő egy nyersanyag beszállító.
"Amikor veszít, akkor persze senki sem "tartja a markát"" - Ő viseli a kockázatot a saját részéért. Különben mire kérne részesedést a profitból, hogy ott állt és nézte ahogy a többiek dolgoznak?
"Már az elején felfogtam, hogy egy kommunista agitátorral van dolgom" - Mennyit fizet neked a BSA a trollkodásért?
-
ben2
senior tag
Ez már pszichológia rész. Bizonyára írtak a különböző szinteken funkcionáló szociopátiáról, jellemvonásokról. A prioritás nem kizárja az eszeseket, csak súlyoz. Valószínűleg lenne olyan statisztika hogy aki érti a tettei következményeit, azt elfele tereli a nagy pénztől. Átfedések biztos vannak mert teperni a végtelen haszonért rendszerelvárás.
Erre van bármilyen adatod vagy bármilyen felmérésed?
Mert egy általánosító kijelentésnek akkor van relevanciája, ha az statisztikailag bizonyítható. -
Tasunkó
őstag
Ez már pszichológia rész. Bizonyára írtak a különböző szinteken funkcionáló szociopátiáról, jellemvonásokról. A prioritás nem kizárja az eszeseket, csak súlyoz. Valószínűleg lenne olyan statisztika hogy aki érti a tettei következményeit, azt elfele tereli a nagy pénztől. Átfedések biztos vannak mert teperni a végtelen haszonért rendszerelvárás.
-
ben2
senior tag
-
Tasunkó
őstag
-
ben2
senior tag
Mert mindenki milliomos akar lenni bizonyára. Pont az a baj, hogy a milliomosok nem okosak hanem gátlástalanok.
ben2 Nem tehetek róla hogy azt írta amit, nem amit te belevetítesz. Nyilván a nagy kockázatúnak is millió aspektusa van. 2 trafik közé harmadikat tenni is vállalkozás, és hatalmas kockázat.
Tehát szegény ember nem lehet gátlástalan?
-
ben2
senior tag
-
Tasunkó
őstag
Mert mindenki milliomos akar lenni bizonyára. Pont az a baj, hogy a milliomosok nem okosak hanem gátlástalanok.
ben2 Nem tehetek róla hogy azt írta amit, nem amit te belevetítesz. Nyilván a nagy kockázatúnak is millió aspektusa van. 2 trafik közé harmadikat tenni is vállalkozás, és hatalmas kockázat.
-
ben2
senior tag
lol 4 bullshit 3 allitasban. Akkor nem a tulajok gyártják az új cegbejegyzeseket mint a regisztrációt az onlyfansen, hogy ki tudjak tologatni a profitot. Ami torzitja az 56%-ot nem a 80-at. A dolgozó nem hozza a minoseget szaréhúgyé túlóráztatással, erre csak az ellenkezőjét láttam hogy a tulajtól elfluktuálnak akik vitték a minőséget, maga meg sosem értett hozzá, csak a lehúzáshoz.
Amúgy meg hol nem normális az hogyha valaki valaki ütődött, és valami idióta vállalkozásba kezd akko nem fog menni? Inkább az a reális hogy a hazai vállalkozások 90 %nak be kéne dőlnie, mert elszívják a levegőt azok elől akik korrekten szeretnének. Be is fognak, fokozatosan rátenyerelnek a nagyok a kistérségi feketeSUV rocknrollra"lol 4 bullshit 3 allitasban"
Attól, hogy random szavakat írsz egymás mellé és nagyjából egyezteted az alanyt az állítmánnyal még nem lesz értelmes a mondatod. Persze ez is egy vitastílus, de legalább ne bullshitezd le a másikat, amikor konkrétan ellenőrizhető tényeket ír le.
Az 56% a nagy átlag, amiben olyan alacsony kockázatú szektorok is szerepelnek, mint a lakáskiadás. Ezzel szemben a nagy kockázatú technológiai befektetések mindössze 10%-a marad hosszabb távon is életben. -
 dabadab
titán
lol 4 bullshit 3 allitasban. Akkor nem a tulajok gyártják az új cegbejegyzeseket mint a regisztrációt az onlyfansen, hogy ki tudjak tologatni a profitot. Ami torzitja az 56%-ot nem a 80-at. A dolgozó nem hozza a minoseget szaréhúgyé túlóráztatással, erre csak az ellenkezőjét láttam hogy a tulajtól elfluktuálnak akik vitték a minőséget, maga meg sosem értett hozzá, csak a lehúzáshoz.
Amúgy meg hol nem normális az hogyha valaki valaki ütődött, és valami idióta vállalkozásba kezd akko nem fog menni? Inkább az a reális hogy a hazai vállalkozások 90 %nak be kéne dőlnie, mert elszívják a levegőt azok elől akik korrekten szeretnének. Be is fognak, fokozatosan rátenyerelnek a nagyok a kistérségi feketeSUV rocknrollraÉn csak azt nem értem, hogy ha ilyen okos vagy, akkor miért nem csináltad meg ezt mind és élsz visszavonult milliomosként.
-
Tasunkó
őstag
Pontosan. EU-ban a frissen inditott vallalkozasok 80%-a becsodol 5 even belul. Es emellett van egy rakat olyan vallalkozas is, ami epphogy kitermeli az atlag fizut a tulajnak vagy talan picit tobbet, de nincs tovabb. Tipikus trafik, kisbolt, egyszemelyes vallalkozas kategoriak. Szamtalan mikrovallalkozas megreked ott, hogy a felvett dolgozo mar nem hozza azt a minoseget, mint ahogy a tulaj dolgozik es emiatt nem tud bovulni. (Lasd klimaszerelok, autoszerelok).
lol 4 bullshit 3 allitasban. Akkor nem a tulajok gyártják az új cegbejegyzeseket mint a regisztrációt az onlyfansen, hogy ki tudjak tologatni a profitot. Ami torzitja az 56%-ot nem a 80-at. A dolgozó nem hozza a minoseget szaréhúgyé túlóráztatással, erre csak az ellenkezőjét láttam hogy a tulajtól elfluktuálnak akik vitték a minőséget, maga meg sosem értett hozzá, csak a lehúzáshoz.
Amúgy meg hol nem normális az hogyha valaki valaki ütődött, és valami idióta vállalkozásba kezd akko nem fog menni? Inkább az a reális hogy a hazai vállalkozások 90 %nak be kéne dőlnie, mert elszívják a levegőt azok elől akik korrekten szeretnének. Be is fognak, fokozatosan rátenyerelnek a nagyok a kistérségi feketeSUV rocknrollra -
 Reggie0
titán
Még egyszer: az nem 80% luxusprofit, hanem 80% részesedés a cégből. Nem a cég bevételeinek 80%-át kapja meg, hanem a cég értékének a 80%-át. Ha a cég csődbe megy, akkor semmit. A melós ezzel szemben minden hónap végén megkapja a fizetését akár jól megy a cégnek, akár nem.
"A tőkés pedig szépen megfoghatja a lapát nyelét."
Miből gondolod, hogy egyébként nem azt teszi? A legtöbb befektető nem örökli a vagyonát vagy lottón nyeri, hanem a megtakarításait fekteti be. Azaz megfogja a lapát nyelét, dolgozik és a félretett pénzét kockáztatja. Aztán ha jól kockáztat, egy ponton túl a befektetései hozamaiból már többet keres, mint hagyományos munkából, ilyenkor "leteheti a lapátot".
Miért nem mindenki ezt csinálja?
Mert a gaz kizsákmányoló tőkés mindig csak akkor téma, ha nyer. Amikor veszít, akkor persze senki sem "tartja a markát", hogy ő is kér a veszteségből, márpedig a befektetések 90%-a bukás."Kész szerencse hogy bármit is felfogtál belőle..."
Már az elején felfogtam, hogy egy kommunista agitátorral van dolgom, csak az ilyen százötven éve cáfolt bolsevik propaganda szólamokat jobb racionális alapon cáfolni, mint rád hagyni, hogy aztán úgy tűnjön, hogy "hallgatás beleegyezés" alapon mindenki egyetért velük.
Pontosan. EU-ban a frissen inditott vallalkozasok 80%-a becsodol 5 even belul. Es emellett van egy rakat olyan vallalkozas is, ami epphogy kitermeli az atlag fizut a tulajnak vagy talan picit tobbet, de nincs tovabb. Tipikus trafik, kisbolt, egyszemelyes vallalkozas kategoriak. Szamtalan mikrovallalkozas megreked ott, hogy a felvett dolgozo mar nem hozza azt a minoseget, mint ahogy a tulaj dolgozik es emiatt nem tud bovulni. (Lasd klimaszerelok, autoszerelok).
-
ben2
senior tag
Ha 80% luxusprofit helyett be kell érnie annyival mint amennyi másnak is jut a tortából, az már "hozam reménye nélkül"? Ezek szerint aki még dolgozik is azért a pénzért, az nincs is kifizetve? Véletlenül rátapintottál a lényegre.

"Ki lehet hagyni a befektetőt a buliból, szépen összeállnak a melósok, összedobják a kezdőtőkét" - A tőkés pedig szépen megfoghatja a lapát nyelét. Vajon miért nem ezt tette alapból? Mert nem ért hozzá? Mert büdös a munka? De azért a markát tudja tartani...
"az ellenérvek teljes ignorálásával ugyanazt mantrázod" - Kész szerencse hogy bármit is felfogtál belőle...
Még egyszer: az nem 80% luxusprofit, hanem 80% részesedés a cégből. Nem a cég bevételeinek 80%-át kapja meg, hanem a cég értékének a 80%-át. Ha a cég csődbe megy, akkor semmit. A melós ezzel szemben minden hónap végén megkapja a fizetését akár jól megy a cégnek, akár nem.
"A tőkés pedig szépen megfoghatja a lapát nyelét."
Miből gondolod, hogy egyébként nem azt teszi? A legtöbb befektető nem örökli a vagyonát vagy lottón nyeri, hanem a megtakarításait fekteti be. Azaz megfogja a lapát nyelét, dolgozik és a félretett pénzét kockáztatja. Aztán ha jól kockáztat, egy ponton túl a befektetései hozamaiból már többet keres, mint hagyományos munkából, ilyenkor "leteheti a lapátot".
Miért nem mindenki ezt csinálja?
Mert a gaz kizsákmányoló tőkés mindig csak akkor téma, ha nyer. Amikor veszít, akkor persze senki sem "tartja a markát", hogy ő is kér a veszteségből, márpedig a befektetések 90%-a bukás."Kész szerencse hogy bármit is felfogtál belőle..."
Már az elején felfogtam, hogy egy kommunista agitátorral van dolgom, csak az ilyen százötven éve cáfolt bolsevik propaganda szólamokat jobb racionális alapon cáfolni, mint rád hagyni, hogy aztán úgy tűnjön, hogy "hallgatás beleegyezés" alapon mindenki egyetért velük.
-
fukasza
tag
"Lehet hogy az uzsorás a cég 70-80%-át birtokolja, de nem ez volt a kérdés. Hanem hogy jogos-e. Nem, mivel ez kizsákmányolás."
Attól mert jelzőt ragasztasz egy piaci mechanizmusra még nem lesz jogtalan de még csak erkölcstelen sem. Ha a cég birtoklása kizsákmányolás, akkor a pénzügyi kockázat ráhárítása a befektetőre a hozam reménye nélkül is az. Ki lehet hagyni a befektetőt a buliból, szépen összeállnak a melósok, összedobják a kezdőtőkét és termelnek, a nyereséget meg szétosztják egymás között. Csak akkor a kockázatot is vállalni kell és ha esetlen beüt egy nehezebb hónap vagy év, akkor mindenki önként magára ölti a szopóállarcot.
"Ami nem is az övé, hanem kifizetetlen munkabér."
Ez már a galambokkal sakkozás szintje, mert az ellenérvek teljes ignorálásával ugyanazt mantrázod, úgyhogy akkor ide is:
"Ha a profit kifizetetlen munkabér, akkor a veszteség meg túlfizetett munkabér."Ha 80% luxusprofit helyett be kell érnie annyival mint amennyi másnak is jut a tortából, az már "hozam reménye nélkül"? Ezek szerint aki még dolgozik is azért a pénzért, az nincs is kifizetve? Véletlenül rátapintottál a lényegre.
"Ki lehet hagyni a befektetőt a buliból, szépen összeállnak a melósok, összedobják a kezdőtőkét" - A tőkés pedig szépen megfoghatja a lapát nyelét. Vajon miért nem ezt tette alapból? Mert nem ért hozzá? Mert büdös a munka? De azért a markát tudja tartani...
"az ellenérvek teljes ignorálásával ugyanazt mantrázod" - Kész szerencse hogy bármit is felfogtál belőle...
-
ben2
senior tag
Igaz, nem kisvárosnyi, városnyi. Minek bizonyítani köztudott dolgokat? Bárki utánanézhet a statisztitikának, aminek egyenesen következnie kell a népesedési szorzóból. KB. 2034 lesz a csökkenés csúcsév az EU-ban. Marx a társadalmat is vizsgálta a közgazdaságtanban, míg a modern felfogás csak a cégek fennmaradását, és a bevétel maximalizálását, így semmilyen ma előreláthatól, vagy még technikailag nem előreláthatól dolog, mind meglepetésként éri.
Az alkupozícióból következik, hogy akinek nincs érdekérvényesi képessége, az hátrányban marad, tehát tőle kvázi pénzt zsarolnak el."Minek bizonyítani köztudott dolgokat? "
Közvélekedésre hivatkozás érvelési hiba.
"Bárki utánanézhet a statisztikának, aminek egyenesen következnie kell a népesedési szorzóból."Bizonyítási kényszer áthárítása.
"Marx a társadalmat is vizsgálta a közgazdaságtanban, míg a modern felfogás csak a cégek fennmaradását, és a bevétel maximalizálását"Konkrétan nem igaz. Lásd: gazdaságszociológia.
-
Tasunkó
őstag
"Az alkupozíció miatt automatikusan aránytalanul magas profitot zsebel be."
Aránytalanul magas profitot mihez képest? És mennyi a nem "magas" és ki dönti el?
"Gyakorlatban a coviddal nem számoltak, ez megint a marxi teória bizonyítéka, hogy nem számolnak a társadalommal."
Konkrétan melyik marxi teória szerint kell egy vállalkozásnak egy világ méretű járvánnyal számolnia, amely megakasztja az ellátási láncokat? És konkrétan hol van benne a társadalom szerepe feltüntetve, amellyel számolni kell?"Ugyanez van most, amikor évente egy kisvárosnyi munkaerő eltűnik"
Ennek alátámasztására valami konkrét felmérést, adatot tudsz linkelni?
"Az irodisták máshonnan nem is tudnak észt osztani mint fotelből, tehát ez az észosztás természetes testhelyzete, vagy a grafikonokat vésik manapság kőtáblába egy műhelyben?"
A "fotelből osztja az észt" egy metaforája annak, ha valaki a tapasztalati bizonyítékokat valóságtagadó elméleti ködszurkálással próbálja cáfolni.
Igaz, nem kisvárosnyi, városnyi. Minek bizonyítani köztudott dolgokat? Bárki utánanézhet a statisztitikának, aminek egyenesen következnie kell a népesedési szorzóból. KB. 2034 lesz a csökkenés csúcsév az EU-ban. Marx a társadalmat is vizsgálta a közgazdaságtanban, míg a modern felfogás csak a cégek fennmaradását, és a bevétel maximalizálását, így semmilyen ma előreláthatól, vagy még technikailag nem előreláthatól dolog, mind meglepetésként éri.
Az alkupozícióból következik, hogy akinek nincs érdekérvényesi képessége, az hátrányban marad, tehát tőle kvázi pénzt zsarolnak el. -
ben2
senior tag
A hitel értelme az elején, hogy fejlettebb, drágább nagyobb volument gyártani képes tachnológiát kell venni, mert ha egyszerűbbel gyártat, akkor kevesebb lesz a haszna, vagy egyáltalán már annyira ki van hangolva a gyártástechnológia, hogy értelmetlen belefogni.
Az alkupozíció miatt automatikusan aránytalanul magas profitot zsebel be. Gyakorlatban a coviddal nem számoltak, ez megint a marxi teória bizonyítéka, hogy nem számolnak a társadalommal. Ugyanez van most, amikor évente egy kisvárosnyi munkaerő eltűnik, tehát egy fantázia keretrendszerben működnek, a valóság meg szembejön.
Az irodisták máshonnan nem is tudnak észt osztani mint fotelből, tehát ez az észosztás természetes testhelyzete, vagy a grafikonokat vésik manapság kőtáblába egy műhelyben?"Az alkupozíció miatt automatikusan aránytalanul magas profitot zsebel be."
Aránytalanul magas profitot mihez képest? És mennyi a nem "magas" és ki dönti el?
"Gyakorlatban a coviddal nem számoltak, ez megint a marxi teória bizonyítéka, hogy nem számolnak a társadalommal."
Konkrétan melyik marxi teória szerint kell egy vállalkozásnak egy világ méretű járvánnyal számolnia, amely megakasztja az ellátási láncokat? És konkrétan hol van benne a társadalom szerepe feltüntetve, amellyel számolni kell?"Ugyanez van most, amikor évente egy kisvárosnyi munkaerő eltűnik"
Ennek alátámasztására valami konkrét felmérést, adatot tudsz linkelni?
"Az irodisták máshonnan nem is tudnak észt osztani mint fotelből, tehát ez az észosztás természetes testhelyzete, vagy a grafikonokat vésik manapság kőtáblába egy műhelyben?"
A "fotelből osztja az észt" egy metaforája annak, ha valaki a tapasztalati bizonyítékokat valóságtagadó elméleti ködszurkálással próbálja cáfolni.
-
Tasunkó
őstag
"A tőke és a munkaerő közötti alkupozíció gyakorlatilag sosem egyenlő."
És ez mennyiben tartozik a tárgyhoz?"A munkás ugyanúgy hordoz kockázatot, mert neki is hitele vagy a lakhatásra, ha a szabályok szerint játszik pont úgy hitelre építkezik."
Igen, egy állás bevállalása is jár kockázattal, mert ha nem jön be, akkor elvesztegeti azt az időt, amiben máshol jobban kereshetne. Csakhogy ez a kockázat pénzügyi szempontból lényegesen alacsonyabb, mint a befektető esetében. A kérdés pedig mindig a kockázat és a hozam aránya.
"Amikor tönkremennek, általában egyenes következménye annak hogy ideiglenes nyereségre építve nem teremtették meg a fejlődés feltételeit, pont azért lehetséges, mert nem viselik a kockázat terhét, tehát előre lehet tudni hogy épp bőrrel és vagyonnal fognak kiszállni."
Ez megint nettó hablaty. Ezer és egy oka lehet annak, ha egy cég tönkremegy. Természetesen a menedzsment vagy a tulajok hülyesége is lehet az okozója, de az esetek többségében nem az. Pl. egy covid miatti féléves leállást senki sem tudja beiktatni a kockázatelemzésébe.
A nem viselik a kockázat terhét meg konkrétan baromság. Ha egy cég bedől, akkor a befektető 70-80% tulajdonhányada konkrétan nullát fog érni.
"A hitel meg belegondolva, az idő siettetése, tehát kisebb nyereséggel is össze tudnak spórolni jobb gépekre. "Látszik, hogy fotelből osztod az észt és semmi közöd nem volt még vállalkozáshoz. Az előbb világosan leírtam, hogy hitelezés vagy külső befektető nélkül miért nem tud növekedni egy cég. Amúgy ha a profit ki nem fizetett bér, akkor miből kellene a cégnek összespórolni a fejlesztés költségeit, ha nem a profitból?
"Persze adja magát hogy a technológia olyan fejlett, hogy értelmetlen villáskulcsokkal szaladgálni, így egy bizonyos hitelnek a legelején van logikája, de ha nyereséges a mai rendben egy cég, akkor pont a tőke és munkaerő miatti alkupozíció hozza azt, hogy a nem visszaosztott profitból nő a felhasználható bevétele, így egy idő után ez egy tűzkeresztség, mert vagy ökörséggel foglalkozik és akkor nem fog fejlődni és jobb is ha bedől, vagy nincs szüksége hitelre."
Ez a körmondatod meg szokás szerint értelmezhetetlen.
A hitel értelme az elején, hogy fejlettebb, drágább nagyobb volument gyártani képes tachnológiát kell venni, mert ha egyszerűbbel gyártat, akkor kevesebb lesz a haszna, vagy egyáltalán már annyira ki van hangolva a gyártástechnológia, hogy értelmetlen belefogni.
Az alkupozíció miatt automatikusan aránytalanul magas profitot zsebel be. Gyakorlatban a coviddal nem számoltak, ez megint a marxi teória bizonyítéka, hogy nem számolnak a társadalommal. Ugyanez van most, amikor évente egy kisvárosnyi munkaerő eltűnik, tehát egy fantázia keretrendszerben működnek, a valóság meg szembejön.
Az irodisták máshonnan nem is tudnak észt osztani mint fotelből, tehát ez az észosztás természetes testhelyzete, vagy a grafikonokat vésik manapság kőtáblába egy műhelyben? -
ben2
senior tag
A tőke és a munkaerő közötti alkupozíció gyakorlatilag sosem egyenlő. Pont nálunk izé, katasztrofális egy alkalmazottra nézve és ez vált megszokottá. A munkás ugyanúgy hordoz kockázatot, mert neki is hitele vagy a lakhatásra, ha a szabályok szerint játszik pont úgy hitelre építkezik. Szóval ez még a te logikádban sem áll meg. A profit nem resetel minden évben, tehát ha nem válik be valami azt az előző évi profitból tudja kipótolni. Amikor tönkremennek, általában egyenes következménye annak hogy ideiglenes nyereségre építve nem teremtették meg a fejlődés feltételeit, pont azért lehetséges, mert nem viselik a kockázat terhét, tehát előre lehet tudni hogy épp bőrrel és vagyonnal fognak kiszállni.
A hitel meg belegondolva, az idő siettetése, tehát kisebb nyereséggel is össze tudnak spórolni jobb gépekre. Persze adja magát hogy a technológia olyan fejlett, hogy értelmetlen villáskulcsokkal szaladgálni, így egy bizonyos hitelnek a legelején van logikája, de ha nyereséges a mai rendben egy cég, akkor pont a tőke és munkaerő miatti alkupozíció hozza azt, hogy a nem visszaosztott profitból nő a felhasználható bevétele, így egy idő után ez egy tűzkeresztség, mert vagy ökörséggel foglalkozik és akkor nem fog fejlődni és jobb is ha bedől, vagy nincs szüksége hitelre."A tőke és a munkaerő közötti alkupozíció gyakorlatilag sosem egyenlő."
És ez mennyiben tartozik a tárgyhoz?"A munkás ugyanúgy hordoz kockázatot, mert neki is hitele vagy a lakhatásra, ha a szabályok szerint játszik pont úgy hitelre építkezik."
Igen, egy állás bevállalása is jár kockázattal, mert ha nem jön be, akkor elvesztegeti azt az időt, amiben máshol jobban kereshetne. Csakhogy ez a kockázat pénzügyi szempontból lényegesen alacsonyabb, mint a befektető esetében. A kérdés pedig mindig a kockázat és a hozam aránya.
"Amikor tönkremennek, általában egyenes következménye annak hogy ideiglenes nyereségre építve nem teremtették meg a fejlődés feltételeit, pont azért lehetséges, mert nem viselik a kockázat terhét, tehát előre lehet tudni hogy épp bőrrel és vagyonnal fognak kiszállni."
Ez megint nettó hablaty. Ezer és egy oka lehet annak, ha egy cég tönkremegy. Természetesen a menedzsment vagy a tulajok hülyesége is lehet az okozója, de az esetek többségében nem az. Pl. egy covid miatti féléves leállást senki sem tudja beiktatni a kockázatelemzésébe.
A nem viselik a kockázat terhét meg konkrétan baromság. Ha egy cég bedől, akkor a befektető 70-80% tulajdonhányada konkrétan nullát fog érni.
"A hitel meg belegondolva, az idő siettetése, tehát kisebb nyereséggel is össze tudnak spórolni jobb gépekre. "Látszik, hogy fotelből osztod az észt és semmi közöd nem volt még vállalkozáshoz. Az előbb világosan leírtam, hogy hitelezés vagy külső befektető nélkül miért nem tud növekedni egy cég. Amúgy ha a profit ki nem fizetett bér, akkor miből kellene a cégnek összespórolni a fejlesztés költségeit, ha nem a profitból?
"Persze adja magát hogy a technológia olyan fejlett, hogy értelmetlen villáskulcsokkal szaladgálni, így egy bizonyos hitelnek a legelején van logikája, de ha nyereséges a mai rendben egy cég, akkor pont a tőke és munkaerő miatti alkupozíció hozza azt, hogy a nem visszaosztott profitból nő a felhasználható bevétele, így egy idő után ez egy tűzkeresztség, mert vagy ökörséggel foglalkozik és akkor nem fog fejlődni és jobb is ha bedől, vagy nincs szüksége hitelre."
Ez a körmondatod meg szokás szerint értelmezhetetlen.
-
Tasunkó
őstag
"Lehet hogy az uzsorás a cég 70-80%-át birtokolja, de nem ez volt a kérdés. Hanem hogy jogos-e. Nem, mivel ez kizsákmányolás."
Attól mert jelzőt ragasztasz egy piaci mechanizmusra még nem lesz jogtalan de még csak erkölcstelen sem. Ha a cég birtoklása kizsákmányolás, akkor a pénzügyi kockázat ráhárítása a befektetőre a hozam reménye nélkül is az. Ki lehet hagyni a befektetőt a buliból, szépen összeállnak a melósok, összedobják a kezdőtőkét és termelnek, a nyereséget meg szétosztják egymás között. Csak akkor a kockázatot is vállalni kell és ha esetlen beüt egy nehezebb hónap vagy év, akkor mindenki önként magára ölti a szopóállarcot.
"Ami nem is az övé, hanem kifizetetlen munkabér."
Ez már a galambokkal sakkozás szintje, mert az ellenérvek teljes ignorálásával ugyanazt mantrázod, úgyhogy akkor ide is:
"Ha a profit kifizetetlen munkabér, akkor a veszteség meg túlfizetett munkabér."A tőke és a munkaerő közötti alkupozíció gyakorlatilag sosem egyenlő. Pont nálunk izé, katasztrofális egy alkalmazottra nézve és ez vált megszokottá. A munkás ugyanúgy hordoz kockázatot, mert neki is hitele vagy a lakhatásra, ha a szabályok szerint játszik pont úgy hitelre építkezik. Szóval ez még a te logikádban sem áll meg. A profit nem resetel minden évben, tehát ha nem válik be valami azt az előző évi profitból tudja kipótolni. Amikor tönkremennek, általában egyenes következménye annak hogy ideiglenes nyereségre építve nem teremtették meg a fejlődés feltételeit, pont azért lehetséges, mert nem viselik a kockázat terhét, tehát előre lehet tudni hogy épp bőrrel és vagyonnal fognak kiszállni.
A hitel meg belegondolva, az idő siettetése, tehát kisebb nyereséggel is össze tudnak spórolni jobb gépekre. Persze adja magát hogy a technológia olyan fejlett, hogy értelmetlen villáskulcsokkal szaladgálni, így egy bizonyos hitelnek a legelején van logikája, de ha nyereséges a mai rendben egy cég, akkor pont a tőke és munkaerő miatti alkupozíció hozza azt, hogy a nem visszaosztott profitból nő a felhasználható bevétele, így egy idő után ez egy tűzkeresztség, mert vagy ökörséggel foglalkozik és akkor nem fog fejlődni és jobb is ha bedől, vagy nincs szüksége hitelre. -
ben2
senior tag
Viszony jön az, hogy hitelhez, kölcsönhöz kamat is tartozik amit szintén ki kell termelni. Ez megy pozitív visszacsatolás, ezért van az egész rendszer egy végtelen növekedési pályára állítva, míg a rendszer véges. Ez meg ugye könnyen belátható, hogy egy idő után kipukkad.
emvy
Mivel a világ össz adóssága több, mint a összes vagyona, ezért gondolom, hogy több a vesztese is."Viszony jön az, hogy hitelhez, kölcsönhöz kamat is tartozik amit szintén ki kell termelni. "
Pontosan. A lényeg, hogy az adós a hitel által olyan bevételhez jut, amit anélkül nem tudna kitermelni, a hitel kamata pedig ebből jön le. A hitelezés sem kockázatmentes: ha a beruházás nem tudja kitermelni a hitelkamatokat, akkor bebukik.
"Ez megy pozitív visszacsatolás, ezért van az egész rendszer egy végtelen növekedési pályára állítva, míg a rendszer véges."
Minden vállalkozásnak növekedési pályán kell maradnia, különben nem önfenntartó. Ha egy üzleten nem termel többletet, akkor előbb-utóbb becsődöl, mert nem lesz tartaléka a váratlan eseményekre, fejlesztésre, stb.
"Ez meg ugye könnyen belátható, hogy egy idő után kipukkad. "
Ezt honnan veszed? A gazdasági növekedés a termelés jobb hatékonyságának következménye. A jobb hatékonyság eléréséhez szükség van fejlesztésekre és beruházásokra, amelyeket jellemzően kockázati befektetésekből vagy hitelekből tudnak finanszírozni. A befektető és a hitelező a jövőbeli hatékonyabb termelésből várható potenciális nyereségből kap majd részesedést, ha az megvalósul. És pont azért kapja, mert nem biztos, hogy meg fog valósulni.
Amire Te gondolhatsz, az szerintem az exponenciális növekedés, azaz a növekedés ütemének a növekedése, ami valóban fenntarthatatlan, de annak semmi köze a hitelezéshez vagy a befektetésekhez. -
ben2
senior tag
Ha már kockázatot se vállalna, mire fel tartaná a markát? Ez még mindig csak 1 részt ér. Lehet hogy az uzsorás a cég 70-80%-át birtokolja, de nem ez volt a kérdés. Hanem hogy jogos-e. Nem, mivel ez kizsákmányolás. Pont ugyanolyan jogos az is ha a munkások szocializálják a vagyonát. Ami nem is az övé, hanem kifizetetlen munkabér.
"Lehet hogy az uzsorás a cég 70-80%-át birtokolja, de nem ez volt a kérdés. Hanem hogy jogos-e. Nem, mivel ez kizsákmányolás."
Attól mert jelzőt ragasztasz egy piaci mechanizmusra még nem lesz jogtalan de még csak erkölcstelen sem. Ha a cég birtoklása kizsákmányolás, akkor a pénzügyi kockázat ráhárítása a befektetőre a hozam reménye nélkül is az. Ki lehet hagyni a befektetőt a buliból, szépen összeállnak a melósok, összedobják a kezdőtőkét és termelnek, a nyereséget meg szétosztják egymás között. Csak akkor a kockázatot is vállalni kell és ha esetlen beüt egy nehezebb hónap vagy év, akkor mindenki önként magára ölti a szopóállarcot.
"Ami nem is az övé, hanem kifizetetlen munkabér."
Ez már a galambokkal sakkozás szintje, mert az ellenérvek teljes ignorálásával ugyanazt mantrázod, úgyhogy akkor ide is:
"Ha a profit kifizetetlen munkabér, akkor a veszteség meg túlfizetett munkabér." -
emvy
félisten
Viszony jön az, hogy hitelhez, kölcsönhöz kamat is tartozik amit szintén ki kell termelni. Ez megy pozitív visszacsatolás, ezért van az egész rendszer egy végtelen növekedési pályára állítva, míg a rendszer véges. Ez meg ugye könnyen belátható, hogy egy idő után kipukkad.
emvy
Mivel a világ össz adóssága több, mint a összes vagyona, ezért gondolom, hogy több a vesztese is.> világ össz adóssága több, mint a összes vagyon
Honnan vetted ezt a marhaságot, már bocs?
-
 Szirtimorc
senior tag
"Többek között azért, mert arra állt rá az egész gazdaság, hogy az emberek olyan pénzt költenek el, amit még meg sem kerestek."
A hitelezés nem egyenlő a kölcsönnel.
A kölcsönt akkor veszed fel, amikor nincs pénzed, de valamire hirtelenjében nagyon kell.
A hitelt meg akkor, ha megvan a pénzed, vagy legalább a fedezete, de fejleszteni akarsz, így a mindennapi élethez szükséges pénzt nem kell egy hosszabb távú cél érdekében lekötnöd.
Pl. van egy cég, meg akar venni egy gyártósort, amivel 50%-al javít a hatékonyságán. Van is rá pénze, de ha azt mind gyártósorra költi, akkor nem tudná kihasználni a megnövekedett hatékonyságot, mert akkor több melóst, nagyobb energiaszámlát, stb. is kellene fizetni, de nem lenne miből, mert ugye a pénz benne van a gépekben. Ilyenkor a cég hitelt vesz fel vagy leasingel, és a hatékonyabb gyártásból jövő nagyobb nyereségből fizeti vissza. A banknak meg ott van fedezetként a gyártósor maga, hogy ha becsődölne a cég, akkor is a pénzénél legyen. Ez egy win-win szituáció és több a nyertese, mint a vesztese, mert ha nem lenne hitel, akkor a cég nem tudna növekedni.Amikor tehát valakik olyan pénzt költenek el, amit még nem kerestek meg, az nem hitel, hanem kölcsön, ami sokszor tényleg adóságcsapdához vezet, de tökre nem ugyanaz a műfaj.
Viszony jön az, hogy hitelhez, kölcsönhöz kamat is tartozik amit szintén ki kell termelni. Ez megy pozitív visszacsatolás, ezért van az egész rendszer egy végtelen növekedési pályára állítva, míg a rendszer véges. Ez meg ugye könnyen belátható, hogy egy idő után kipukkad.
emvy
Mivel a világ össz adóssága több, mint a összes vagyona, ezért gondolom, hogy több a vesztese is. -
Reggie0
titán
Ha már kockázatot se vállalna, mire fel tartaná a markát? Ez még mindig csak 1 részt ér. Lehet hogy az uzsorás a cég 70-80%-át birtokolja, de nem ez volt a kérdés. Hanem hogy jogos-e. Nem, mivel ez kizsákmányolás. Pont ugyanolyan jogos az is ha a munkások szocializálják a vagyonát. Ami nem is az övé, hanem kifizetetlen munkabér.
Ez ilyen berogzult kommancs lozung, de nem is igaz es az ido is eljart felette.
-
fukasza
tag
1. Ha a melóst nem fizetik ki, akkor nem dolgozik többet nekik. Nem alkalmi munkáról van szó, hanem vállalkozásról. A melós is megteheti, hogy beszáll társnak a félretett pénzéből, akkor a cégtől megkapja a bérét mint alkalmazott, az osztalékot meg mint résztulajdonos.
2. Éppen ez az, hogy a bank csak alacsony kockázatra ad kölcsönt és komoly fedezettel. A kockázati befektetők azért vannak, mert - láss csodát - hajlandóak kockázatot vállalni az azzal arányos hozam reményében. Persze, a vállalkozó megteheti, hogy hitelt vesz fel a házára, akkor valóban nincs szüksége befektetőre, de akkor a pénzügyi kockázatot is ő vállalja. A 70-80% meg nem kamat, hanem részesedés. A vállalkozónak semmit sem kell fizetnie a befektető felé, ha a vállalkozás nem termel nyereséget, a bankot meg az uzsorást viszont nem érdekli, hogy jól megy-e az üzlet: vagy fizeti a törlesztőrészletet, vagy ráküldi a behajtót.
3. A befektető nem a nyereség 70-80%-át nyúlja le, hanem a vállalkozás ekkora részét birtokolja. A cég ugyan fizethet osztalékot, de az esetek többségében a nyereséget a saját növekedésére fordítja (termékfejlesztés, új piacok, új alkalmazottak, stb.). A befektető is a cég növekedésében érdekelt. A valódi üzlet abban van, ha ma belerak X-et és a részesedése 10 év múlva 30X-et ér, nem abban, ha a nyereséget kiveszi a cégből és abból megy nyaralni.Ha már kockázatot se vállalna, mire fel tartaná a markát? Ez még mindig csak 1 részt ér. Lehet hogy az uzsorás a cég 70-80%-át birtokolja, de nem ez volt a kérdés. Hanem hogy jogos-e. Nem, mivel ez kizsákmányolás. Pont ugyanolyan jogos az is ha a munkások szocializálják a vagyonát. Ami nem is az övé, hanem kifizetetlen munkabér.
-
 hcl
titán
Gyakorlatilag kamat, amit nem kamatnak hívnak.
Egyébként pont a muszlim bankrendszer a remek példa arra, hogy a kamat mennyire jól működő dolog, mert volt kellő motiváció, pénz meg okos emberek arra, hogy kitaláljanak valami jobbat, de a végén csak egy nem kamatnak nevezett béna kamatot sikerült összehozni.Ja, a hivatalos 1963, de különben minimum egyidős az európaival

-
dabadab
titán
Nem, másképpen van megoldva a haszon. Nem mondom hogy jobb, vagy rosszabb, de nem ilyen. Tehát lehetséges másképpen is működnie egy gazdaságnak.
1%? OK, de nem az volt a kérdés, hogy dominánsabb-e.
Gyakorlatilag kamat, amit nem kamatnak hívnak.
Egyébként pont a muszlim bankrendszer a remek példa arra, hogy a kamat mennyire jól működő dolog, mert volt kellő motiváció, pénz meg okos emberek arra, hogy kitaláljanak valami jobbat, de a végén csak egy nem kamatnak nevezett béna kamatot sikerült összehozni. -
hcl
titán
> (Az arab bankrendszerben pl. nincs kamat, mégis működik.)
A loszart nincs, csak mashogy hivjak. Murabaha, musharaka, mudaraba -- mind azt szolgalja, hogy a bank keressen azon, hogy penzt ad neked, csak vallasi okokbol mas kifejezeseket talaltak ki ra.
Es egyebkent meg a vilaggazdasag szemmel nehezen lathato reszet finanszirozzak sharia szerint mukodo bankok (1% korul).
Nem, másképpen van megoldva a haszon. Nem mondom hogy jobb, vagy rosszabb, de nem ilyen. Tehát lehetséges másképpen is működnie egy gazdaságnak.
1%? OK, de nem az volt a kérdés, hogy dominánsabb-e.
-
emvy
félisten
Az a baj hogy enélkül nem működne a gazdaság. A globális pénzfétissel karöltve. Szóval ez nem közszolgáltatásnak, hanem túszejtésnek tűnik inkább.
(Az arab bankrendszerben pl. nincs kamat, mégis működik.)Többit ld. @Szirtimorc. Az egész ciklikus gazdaság mögött ez van.
@ben2 : " de ha online vásárolsz csomagautomatába, akkor nehezen oldható meg bankok nélkül."
Miért, attól még, hogy jelenleg bankokon keresztül folyik a fizetés, nem jelenti, hogy csak ez lehetne a megoldás. (Pl. postán is lehet távolról fizetni, mégsem bank. Egy csomó fintech cég nem bank.Nem mondtam olyat, hogy államosítani kéne a bankrendszert. Csak hogy simán lennének bankon kívüli alkternatívák is, pont pl. elektronikus pénzforgalomra. (Hopp, kriptó, ja.)
Nem véletlenül nem szeretik az ilyesmit a bankok.> (Az arab bankrendszerben pl. nincs kamat, mégis működik.)
A loszart nincs, csak mashogy hivjak. Murabaha, musharaka, mudaraba -- mind azt szolgalja, hogy a bank keressen azon, hogy penzt ad neked, csak vallasi okokbol mas kifejezeseket talaltak ki ra.
Es egyebkent meg a vilaggazdasag szemmel nehezen lathato reszet finanszirozzak sharia szerint mukodo bankok (1% korul).
-
hcl
titán
Az a baj hogy enélkül nem működne a gazdaság. A globális pénzfétissel karöltve. Szóval ez nem közszolgáltatásnak, hanem túszejtésnek tűnik inkább.
(Az arab bankrendszerben pl. nincs kamat, mégis működik.)Többit ld. @Szirtimorc. Az egész ciklikus gazdaság mögött ez van.
@ben2 : " de ha online vásárolsz csomagautomatába, akkor nehezen oldható meg bankok nélkül."
Miért, attól még, hogy jelenleg bankokon keresztül folyik a fizetés, nem jelenti, hogy csak ez lehetne a megoldás. (Pl. postán is lehet távolról fizetni, mégsem bank. Egy csomó fintech cég nem bank.Nem mondtam olyat, hogy államosítani kéne a bankrendszert. Csak hogy simán lennének bankon kívüli alkternatívák is, pont pl. elektronikus pénzforgalomra. (Hopp, kriptó, ja.)
Nem véletlenül nem szeretik az ilyesmit a bankok. -
ben2
senior tag
Mint hitelfelvevő? WTF?
"Az az alapvető probléma, hogy a bankrendszer (ma már) egyszerre nélkülözhetetlen közszolgáltatás"
Nem, csak megkerülhetetlen. Valóban alapvető szereplők lettek a bakok, de nem úgy, mint egy vízmű.
"Ez viszont nem jelenti azt, hogy a bank azt csinál, amit akar, mert úgyis kimentik."
Jelen pillanatban pedig nagyon olyan. És igen, macera, mégsem működik jól a szabályozás, több szempontból is. Ez megint egy teljes agyrém, hogy kritikus fontosságú dolgokat szokásjog alapján kiadunk magáncégeknek, amik köszönik, brutális profitot szednek belőle, és lehetetlen megadóztatni, mert az állampolgárokon verik le 

"Valóban alapvető szereplők lettek a bakok, de nem úgy, mint egy vízmű. "
Persze, most is megteheted, hogy mondjuk vidékről felutazol Budapestre, készpénzért megveszed a cuccot, aztán hazaszállítod, de ha online vásárolsz csomagautomatába, akkor nehezen oldható meg bankok nélkül. És ha nem csak a magánszemélyeket nézzük, akkor a bankrendszer olyan szinten gyorsít a cégek pénzforgalmán, azaz növeli a gazdaság hatékonyságát, hogy sok esetben kritikusabb infrastruktúra, mint egy vízmű.
"Ez megint egy teljes agyrém, hogy kritikus fontosságú dolgokat szokásjog alapján kiadunk magáncégeknek, amik köszönik, brutális profitot szednek belőle, és lehetetlen megadóztatni, mert az állampolgárokon verik le"
Természetesen megoldható, hogy államosítják a teljes bankrendszert és állami monopóliumot vezetnek be, csak a történelmi tapasztalatok azt mutatják, hogy még korrupcióval és bankmentéssel együtt is hatékonyabb a pénzforgalmat a piacra bízni, mint az állami bürokráciára.
-
ben2
senior tag
Többek között azért, mert arra állt rá az egész gazdaság, hogy az emberek olyan pénzt költenek el, amit még meg sem kerestek. Egyrészt így valóban hatékonyabb tud lenni, viszont összességében ennek a rendszer több a vesztese mint a nyertese. A legnagyobb probléma, hogy már nem egy választás lehetősége a bankhasználat (mint pl. hogy mivel közlekedem), hanem alapelvárás. Lásd pl. ami nálam nagyon kiverte a biztosítékot, a parkolóautomaták leszerelése. Vagy van olyan ország, ahol hitelkártya nélkül meg se tudsz mozdulni.
"Többek között azért, mert arra állt rá az egész gazdaság, hogy az emberek olyan pénzt költenek el, amit még meg sem kerestek."
A hitelezés nem egyenlő a kölcsönnel.
A kölcsönt akkor veszed fel, amikor nincs pénzed, de valamire hirtelenjében nagyon kell.
A hitelt meg akkor, ha megvan a pénzed, vagy legalább a fedezete, de fejleszteni akarsz, így a mindennapi élethez szükséges pénzt nem kell egy hosszabb távú cél érdekében lekötnöd.
Pl. van egy cég, meg akar venni egy gyártósort, amivel 50%-al javít a hatékonyságán. Van is rá pénze, de ha azt mind gyártósorra költi, akkor nem tudná kihasználni a megnövekedett hatékonyságot, mert akkor több melóst, nagyobb energiaszámlát, stb. is kellene fizetni, de nem lenne miből, mert ugye a pénz benne van a gépekben. Ilyenkor a cég hitelt vesz fel vagy leasingel, és a hatékonyabb gyártásból jövő nagyobb nyereségből fizeti vissza. A banknak meg ott van fedezetként a gyártósor maga, hogy ha becsődölne a cég, akkor is a pénzénél legyen. Ez egy win-win szituáció és több a nyertese, mint a vesztese, mert ha nem lenne hitel, akkor a cég nem tudna növekedni.Amikor tehát valakik olyan pénzt költenek el, amit még nem kerestek meg, az nem hitel, hanem kölcsön, ami sokszor tényleg adóságcsapdához vezet, de tökre nem ugyanaz a műfaj.
-
emvy
félisten
Többek között azért, mert arra állt rá az egész gazdaság, hogy az emberek olyan pénzt költenek el, amit még meg sem kerestek. Egyrészt így valóban hatékonyabb tud lenni, viszont összességében ennek a rendszer több a vesztese mint a nyertese. A legnagyobb probléma, hogy már nem egy választás lehetősége a bankhasználat (mint pl. hogy mivel közlekedem), hanem alapelvárás. Lásd pl. ami nálam nagyon kiverte a biztosítékot, a parkolóautomaták leszerelése. Vagy van olyan ország, ahol hitelkártya nélkül meg se tudsz mozdulni.
> . Egyrészt így valóban hatékonyabb tud lenni, viszont összességében ennek a rendszer több a vesztese mint a nyertese.
Abszolut nem igy van, tenyleg kb. az 1900-as evek szintjen lennenk hitelezes nelkul.
> A legnagyobb probléma, hogy már nem egy választás lehetősége a bankhasználat (mint pl. hogy mivel közlekedem), hanem alapelvárás
Te kevered a kotelezo elektronikus fizetest a hitelezessel. A ketto tok mas dolog, ugy alakult, hogy mindkettot a bankok csinaljak, de a ketto nem fugg ossze. En arrol beszelek, hogy a hitelezes extrem fontos. A kotelezo elektronikus fizetest elsodlegesen az allami ellenorzoszervek eroltetik, es total mas tema.
-
Szirtimorc
senior tag
Többek között azért, mert arra állt rá az egész gazdaság, hogy az emberek olyan pénzt költenek el, amit még meg sem kerestek. Egyrészt így valóban hatékonyabb tud lenni, viszont összességében ennek a rendszer több a vesztese mint a nyertese. A legnagyobb probléma, hogy már nem egy választás lehetősége a bankhasználat (mint pl. hogy mivel közlekedem), hanem alapelvárás. Lásd pl. ami nálam nagyon kiverte a biztosítékot, a parkolóautomaták leszerelése. Vagy van olyan ország, ahol hitelkártya nélkül meg se tudsz mozdulni.
-
emvy
félisten
-
hcl
titán
-
emvy
félisten
Mint hitelfelvevő? WTF?
"Az az alapvető probléma, hogy a bankrendszer (ma már) egyszerre nélkülözhetetlen közszolgáltatás"
Nem, csak megkerülhetetlen. Valóban alapvető szereplők lettek a bakok, de nem úgy, mint egy vízmű.
"Ez viszont nem jelenti azt, hogy a bank azt csinál, amit akar, mert úgyis kimentik."
Jelen pillanatban pedig nagyon olyan. És igen, macera, mégsem működik jól a szabályozás, több szempontból is. Ez megint egy teljes agyrém, hogy kritikus fontosságú dolgokat szokásjog alapján kiadunk magáncégeknek, amik köszönik, brutális profitot szednek belőle, és lehetetlen megadóztatni, mert az állampolgárokon verik le Nelkulozhetetlen, mert hitelezes nelkul osszeomlana a gazdasag.
-
Tasunkó
őstag
1. Ha a melóst nem fizetik ki, akkor nem dolgozik többet nekik. Nem alkalmi munkáról van szó, hanem vállalkozásról. A melós is megteheti, hogy beszáll társnak a félretett pénzéből, akkor a cégtől megkapja a bérét mint alkalmazott, az osztalékot meg mint résztulajdonos.
2. Éppen ez az, hogy a bank csak alacsony kockázatra ad kölcsönt és komoly fedezettel. A kockázati befektetők azért vannak, mert - láss csodát - hajlandóak kockázatot vállalni az azzal arányos hozam reményében. Persze, a vállalkozó megteheti, hogy hitelt vesz fel a házára, akkor valóban nincs szüksége befektetőre, de akkor a pénzügyi kockázatot is ő vállalja. A 70-80% meg nem kamat, hanem részesedés. A vállalkozónak semmit sem kell fizetnie a befektető felé, ha a vállalkozás nem termel nyereséget, a bankot meg az uzsorást viszont nem érdekli, hogy jól megy-e az üzlet: vagy fizeti a törlesztőrészletet, vagy ráküldi a behajtót.
3. A befektető nem a nyereség 70-80%-át nyúlja le, hanem a vállalkozás ekkora részét birtokolja. A cég ugyan fizethet osztalékot, de az esetek többségében a nyereséget a saját növekedésére fordítja (termékfejlesztés, új piacok, új alkalmazottak, stb.). A befektető is a cég növekedésében érdekelt. A valódi üzlet abban van, ha ma belerak X-et és a részesedése 10 év múlva 30X-et ér, nem abban, ha a nyereséget kiveszi a cégből és abból megy nyaralni.Ez elég nonszensz a tömegekre nézve ahol a tulaj cipője drágább mint a melós havi bére. Kutyának nem kellene az a megtakarítás amivel beszállna a cégbe, és nem is kötelezheti hogy adjanak el neki. Ez megint ilyen fantázia, ami érintheti esetleg 5 emberes programozócéget, vagy egy fogászati klinikát, és kivetítjük Dzsakartától a Missisipiig hogy tényleg bárki akárki megtehetné. Most ebben az értelemben a felsőközéposztályból kiragadott embereket nevezzük melósnak, máshol meg ugyanez a kifejezés a vidéki szavazóbázis meg a tudomisén milyen pejoráció, csak jól mutasson

A hajléktalanok is egyszer gondolom ebben heraldikában megérik hogy ők lesznek a CEO szleng megnevezése. -
hcl
titán
"A hitelen elég jó eséllyel keresni fog. "
Te is keresel a kölcsönön, ha végig tudod seggelni a jogi procedúrát is ki tudod verni az adósból a tartozását."A bank nem bukik."
Az az alapvető probléma, hogy a bankrendszer (ma már) egyszerre nélkülözhetetlen közszolgáltatás és magáncégek piaca.
Az állam feladata biztosítani a közszolgáltatásokat, azaz ha kötelezi az állampolgárokat, hogy bankszámlára kapják a fizetésüket és arra fizeti a nyugdíjakat is, akkor nem engedheti meg, hogy magáncégek hibás döntései miatt az emberek elveszítsék a betéteiket.
Ez viszont nem jelenti azt, hogy a bank azt csinál, amit akar, mert úgyis kimentik.
Az a kimentés nagyon nem kellemes se a bank tulajdonosainak, se a menedzsmentjének, se a betéteseinek.
Ráadásul ott vannak az állami szabályozások: nézz utána mennyi macera bankot alapítani, aztán döntsd el, hogy tényleg annyira tuti biznisz-e.Mint hitelfelvevő? WTF?
"Az az alapvető probléma, hogy a bankrendszer (ma már) egyszerre nélkülözhetetlen közszolgáltatás"
Nem, csak megkerülhetetlen. Valóban alapvető szereplők lettek a bakok, de nem úgy, mint egy vízmű.
"Ez viszont nem jelenti azt, hogy a bank azt csinál, amit akar, mert úgyis kimentik."
Jelen pillanatban pedig nagyon olyan. És igen, macera, mégsem működik jól a szabályozás, több szempontból is. Ez megint egy teljes agyrém, hogy kritikus fontosságú dolgokat szokásjog alapján kiadunk magáncégeknek, amik köszönik, brutális profitot szednek belőle, és lehetetlen megadóztatni, mert az állampolgárokon verik le -
ben2
senior tag
"a nyereség 70-80%-ának (!) hozzád kell kerülnie. Miért? Mert valójában ilyen arányban osztoztok a kockázatokon."
1. Nem. A melóst sokszor "elfelejtik" kfizetni, ő nagyobb kockázatrot visel.
2. Hány %-ra is ad pénzt a bank kölcsön? Nem 70-80. Ez már uzsorakamat.
3. Ha nincs aki megforgassa neked a pénzt, hogy lesz belőle profitod? És csak 20-30%-os alamizsnával akarod kiszúrni a szemét annak akinek a profitodat köszönheted? Ha ennyire nem ér semmit a munka, akkor menjen a tőkés, fogja ő a lapát nyelét!1. Ha a melóst nem fizetik ki, akkor nem dolgozik többet nekik. Nem alkalmi munkáról van szó, hanem vállalkozásról. A melós is megteheti, hogy beszáll társnak a félretett pénzéből, akkor a cégtől megkapja a bérét mint alkalmazott, az osztalékot meg mint résztulajdonos.
2. Éppen ez az, hogy a bank csak alacsony kockázatra ad kölcsönt és komoly fedezettel. A kockázati befektetők azért vannak, mert - láss csodát - hajlandóak kockázatot vállalni az azzal arányos hozam reményében. Persze, a vállalkozó megteheti, hogy hitelt vesz fel a házára, akkor valóban nincs szüksége befektetőre, de akkor a pénzügyi kockázatot is ő vállalja. A 70-80% meg nem kamat, hanem részesedés. A vállalkozónak semmit sem kell fizetnie a befektető felé, ha a vállalkozás nem termel nyereséget, a bankot meg az uzsorást viszont nem érdekli, hogy jól megy-e az üzlet: vagy fizeti a törlesztőrészletet, vagy ráküldi a behajtót.
3. A befektető nem a nyereség 70-80%-át nyúlja le, hanem a vállalkozás ekkora részét birtokolja. A cég ugyan fizethet osztalékot, de az esetek többségében a nyereséget a saját növekedésére fordítja (termékfejlesztés, új piacok, új alkalmazottak, stb.). A befektető is a cég növekedésében érdekelt. A valódi üzlet abban van, ha ma belerak X-et és a részesedése 10 év múlva 30X-et ér, nem abban, ha a nyereséget kiveszi a cégből és abból megy nyaralni. -
fukasza
tag
Nézzük előbb a befektető oldaláról:
Mondjuk van egy jól fizető állásod. Keményen melózol és ennek eredményeként több pénzt keresel, mint amennyit elköltesz.
Mit csinálsz a fölösleggel? Mondjuk bankszámlán tartod, vagy a párna alatt. Így az infláció szépen elkoptatja a pénzed.
Ha nem akarod, hogy elveszítse a reálértékét, befekteted.
Na jó, de mibe?
Mondjuk van egy haverod, aki indít egy vállalkozást és kezdőtőkére van szüksége. Jól ismered a csávót, rendes ember, nem ver át és keményen melózik, megbízol benne és az üzleti érzékében.
A bizalom nem alaptalan, pörög a biznisz, termelik a nyereséget, de Te nem kapsz belőle, mert ugye nem dolgoztál semmit, csak tartod a markodat.
Aztán megemelik az adókat, a közel-keletről nem jön az olaj, felmennek az energiaárak, beüt a covid, stb. a lényeg: a vállalkozás minden kemény meló és igyekezet ellenére becsődöl. A befektetett pénzedet elbuktad.
A melósok, akik között eddig felosztották a nyereséget talán haveri alapon összedobják a kezdőtőkét meg a kamatokat, mert ha a nyereségből kaptak, akkor úgy fair, hogy a bukáson is osztozzanak? Nyilván nem fognak kifizetni, mert semmi közük a Te üzleti döntéseidhez.
Közben tovább melózol, ismét felgyűlik némi extra. Jön egy másik haverod egy másik vállalkozás ötlettel. Beszállnál? Ezek után nyilván nem.
Eredmény: a haverod nem tudja beindítani az üzletét, nem tud munkát adni az embereknek, kevesebb adó jut a költségvetésbe, stb. stb.A valóság az, hogy ha Te adod a teljes kezdőtőkét, akkor a nyereség 70-80%-ának (!) hozzád kell kerülnie.
Miért?
Mert valójában ilyen arányban osztoztok a kockázatokon.
A haverod mit kockázat? Az időt és energiát, amit a vállalkozásba fektet. Pénzben semmit. A melós mit kockáztat? Ha van kereslet a szakmája iránt, akkor pár hónapnyi fizetést, amíg máshol elhelyezkedik.
Ezek sem zéró kockázatok, de nagyságrendileg alacsonyabbak ahhoz képest, ha valaki a teljes megtakarítását lenullázza.
Márpedig a vállalkozások 90%-a bebukik. Így a befektetőknek abból a 10%-ból kell kitermelniük nem csak a saját megélhetésüket, hanem a többi befektetés veszteségét is. Ha nem így csinálnák, akkor nem jönne ki a matek, leállnának a befektetések és leállna a gazdaság.Nézzük a melós oldaláról:
A munkás munkaerő piacon dolgozik, a tudásának és a szorgalmának van egy adott értéke, amit meg kell fizetni. Ez viszont totál független a vállalkozás által termelt nyereségtől. Mert ugye ha a cégnek van X bevétele és százan dolgoznak a cégnél, akkor ki lehetne osztani X / 100 forintot köztük, de mi van, ha az nem éri el a munkaerőpiacon elvárható bérezést? A melós tudomásul veszi, hogy hát ilyen az üzleti kockázat, ma kevesebb jut az asztalra? Nyilván nem. Szépen elmegy máshova, ahol rendesen megfizetik. A cég ezért nem a nyereséget osztja fel, hanem megállapodik a melóssal egy havi fixben, amit az a cég bevételeitől függetlenül megkap. Ezzel a cég magára vállalja a teljes üzleti kockázatot, cserébe viszont a hozamot is megtartja.
Lehet persze máshogy is csinálni: az állam eldönti, hogy milyen termékekből, milyen minőségben, mennyit kell gyártani, és mindenkinek annyit fizet, hogy meg tudja venni a megélhetéséhez szükséges javakat, de semmi többet és semmiképpen sem tud félretenni.
Az eredményt ismerjük, de ha valaki nem: a gazdasági döntések kockázata így a teljes lakosságra hárul, nincs valódi visszacsatolás a termelés és a felhasználás között, mert az állami vállalatokat nem a vevők elégedettsége érdekli, hanem hogy teljesítsék az állami bürokrácia utasításait. Az eredmény: folyamatosan szűkülő gazdaság, növekvő szegénység, a végén államcsőd."a nyereség 70-80%-ának (!) hozzád kell kerülnie. Miért? Mert valójában ilyen arányban osztoztok a kockázatokon."
1. Nem. A melóst sokszor "elfelejtik" kfizetni, ő nagyobb kockázatrot visel.
2. Hány %-ra is ad pénzt a bank kölcsön? Nem 70-80. Ez már uzsorakamat.
3. Ha nincs aki megforgassa neked a pénzt, hogy lesz belőle profitod? És csak 20-30%-os alamizsnával akarod kiszúrni a szemét annak akinek a profitodat köszönheted? Ha ennyire nem ér semmit a munka, akkor menjen a tőkés, fogja ő a lapát nyelét! -
fukasza
tag
Hulyeseg, a tokehez nem kell nem kifizetni senkit se. Amugy a toke baromira fontos es hasznos dolog egy ceg eleteben.
Donki Hóte: Azert a bestseller irok is egesz jo vagyonokat csinalnak, ahhoz pedig nem kell nekik meg alkalmazott se. Mutatvanyosok is ossze tudnak kaparni nemi tokerevalot, gondolj pl. a focistakra. Ezekbol aztan elobb utobb tokes/vallalkozo lesz, boltot, ettermet, stb. nyitnak.
Annál már csak az fontosabb hogy valaki meg is forgassa. És az nem a maroktartó lesz. Tehát a tőkésnek is csak 1 rész jár a közös gyümölcsből, a többi kizsákmányolás.
-
ben2
senior tag
"A hitelen elég jó eséllyel keresni fog. "
Te is keresel a kölcsönön, ha végig tudod seggelni a jogi procedúrát is ki tudod verni az adósból a tartozását."A bank nem bukik."
Az az alapvető probléma, hogy a bankrendszer (ma már) egyszerre nélkülözhetetlen közszolgáltatás és magáncégek piaca.
Az állam feladata biztosítani a közszolgáltatásokat, azaz ha kötelezi az állampolgárokat, hogy bankszámlára kapják a fizetésüket és arra fizeti a nyugdíjakat is, akkor nem engedheti meg, hogy magáncégek hibás döntései miatt az emberek elveszítsék a betéteiket.
Ez viszont nem jelenti azt, hogy a bank azt csinál, amit akar, mert úgyis kimentik.
Az a kimentés nagyon nem kellemes se a bank tulajdonosainak, se a menedzsmentjének, se a betéteseinek.
Ráadásul ott vannak az állami szabályozások: nézz utána mennyi macera bankot alapítani, aztán döntsd el, hogy tényleg annyira tuti biznisz-e. -
hcl
titán
Meg hogy konkrétan volt aki jobban jött ki...
@Reggie0 : Ja, OK.
@ben2 : Ezt mondom. A bank nem bukik. A hitelen elég jó eséllyel keresni fog.
BTW az egyetlen valós kockázatuk a pánik, vagy a 2008-ashoz hasonló lufi. -
ben2
senior tag
"A banknak nem az a veszteség, hogy kihelyez 30 milliót és nem kap vissza annyit, hanem hogy évekig áll a pénz egy olyan kihelyezésben, ami nem generál hozamot."
Akkor kalkulálja bele. Vö. valaki felvett egy lakáshitelt 20 évre 2016-ban, mennyivel ér többet a fedezet?"és a bank követelésén felüli részt "
Szóval ha eszük van, akkor nullán vannak...Persze, hogy nem jó üzlet a nem fizető adós, de azért nagyon rossz nem lesz a banknak, mert különben senki nem alapított volna bankot.
"Igen, csak ez már egy társadalmi / politikai kérdés és nem pénzügyi. A bank kockázata attól még valós, csak "
Csak szinte soha nem buknak. Úgy meg nyugodtan lehet valós."Persze, hogy nem jó üzlet a nem fizető adós, de azért nagyon rossz nem lesz a banknak, mert különben senki nem alapított volna bankot. "
Ezért alacsony kockázatú - és alacsony hozamú - a banki kihelyezés. Ha a banknak nem lennének garanciái, hogy előbb-utóbb visszakapja a pénzét, akkor találna jobb helyet is annak a pénznek sokkal jobb hozammal, mint Gipsz Jakab lakásvásárlása.
A bank kockázata főleg abban van, ha több százezren bukják el a hiteleiket, mert akkor megborul a cash-flow és a bank nem tudja fizetni a rövid távú kölcsöneit. Tehát hiába kapja vissza a pénzét mondjuk két év múlva, ha holnapra csődbe megy. -
 ddekany
nagyúr
"A banknak nem az a veszteség, hogy kihelyez 30 milliót és nem kap vissza annyit, hanem hogy évekig áll a pénz egy olyan kihelyezésben, ami nem generál hozamot."
Akkor kalkulálja bele. Vö. valaki felvett egy lakáshitelt 20 évre 2016-ban, mennyivel ér többet a fedezet?"és a bank követelésén felüli részt "
Szóval ha eszük van, akkor nullán vannak...Persze, hogy nem jó üzlet a nem fizető adós, de azért nagyon rossz nem lesz a banknak, mert különben senki nem alapított volna bankot.
"Igen, csak ez már egy társadalmi / politikai kérdés és nem pénzügyi. A bank kockázata attól még valós, csak "
Csak szinte soha nem buknak. Úgy meg nyugodtan lehet valós.Nem az, hogy nem buknak (az ott dolgozó fejesek), hanem hogy hova buknak. Tehát más úgy bukni, hogy sajnos csak simán gazdag leszel az életed hátralévő részében, és nem kőgazdag, meg más úgy, hogy pl. magáncsődbe mész, utcára kerülsz, stb.
-
Reggie0
titán
Aha, és akinek vitte a bank a házát, munkanélküli lett, semmit nem ért a befektetése, stb., az aztán meg lett mentve
(Nekem megszűnt a munkahelyem pl.)
Ha tisztán a piaci logika működött volna, akkor az első megoldás lett volna. (Ja, meg mi van azokkal, amiket meg hagytak bedőlni? Ott nem volt érdekes az ügyfelek befektetése?)A bank vezetői meg általában megúszták a börtönt. Aki shortolt, spekulált, az gazdagodott.
"Ami tortent: a bankot kvazi atveszi az allam. "
Már amelyiket átvették, vagy vettek benne részt. Persze, volt ilyen is. Azt is a lakosság pénzéből húzták ki a sz@rból.Miert, azt bortonbe csuktak, akinek vittek a hazat?
-
hcl
titán
"Akkor már rosszul mérte fel a fedezetet. Általában bőven többet ér a fedezet.
Veszel egy lakást, 50M, vigyél 20M önerőt, bank ad 30, ha gáz van, övé a lakás..."A banknak nem az a veszteség, hogy kihelyez 30 milliót és nem kap vissza annyit, hanem hogy évekig áll a pénz egy olyan kihelyezésben, ami nem generál hozamot.
Amúgy a lakás nem lesz a banké, hanem a lakást beterheli a hitel összegével. Azaz ha a bank ad 30 milliót, akkor csak 30 millióra (+kamatok és költségek) tarthat igényt. A lakás nem kerül a bank tulajdonába, hanem a végrehajtó levezényli az árverést és a bank követelésén felüli részt megkapja az ügyfél. Vagy ha az ingatlan nem fedezi a bank követelését, akkor még a fizetéséből is vonogathatnak.
Ettől még a banknak nem jó üzlet, ha az adós nem fizet, ahogy neked sem az, ha valaki tartozik és jogi úton kell hozzájutnod a pénzedhez. Még ha az összes költségedet és késedelmi kamatot is be tudod hajtani, akkor sem.
Ha pedig az adósok nagy tömege nem tud fizetni, akkor az a bank csődjéhez is vezethet, ez történt 2008-ban.
"Van a törvényi/hivatalos történet, és van az, ami a valóságban történik."Igen, csak ez már egy társadalmi / politikai kérdés és nem pénzügyi. A bank kockázata attól még valós, csak a csőd kezelése - amennyiben politikai érdek fűződik hozzá - mehet szembe az emberek elvárásaival.
"A banknak nem az a veszteség, hogy kihelyez 30 milliót és nem kap vissza annyit, hanem hogy évekig áll a pénz egy olyan kihelyezésben, ami nem generál hozamot."
Akkor kalkulálja bele. Vö. valaki felvett egy lakáshitelt 20 évre 2016-ban, mennyivel ér többet a fedezet?"és a bank követelésén felüli részt "
Szóval ha eszük van, akkor nullán vannak...Persze, hogy nem jó üzlet a nem fizető adós, de azért nagyon rossz nem lesz a banknak, mert különben senki nem alapított volna bankot.
"Igen, csak ez már egy társadalmi / politikai kérdés és nem pénzügyi. A bank kockázata attól még valós, csak "
Csak szinte soha nem buknak. Úgy meg nyugodtan lehet valós.


Új hozzászólás Aktív témák
-
Fórumok
PROHARDVER! - hardver fórumok
Notebookok TV & Audió Digitális fényképezés Alaplapok, chipsetek, memóriák Processzorok, tuning Hűtés, házak, tápok, modding Videokártyák Monitorok Adattárolás Multimédia, életmód, 3D nyomtatás Nyomtatók, szkennerek Tabletek, E-bookok PC, mini PC, barebone, szerver Beviteli eszközök Egyéb hardverek PROHARDVER! BlogokMobilarena - mobil fórumok
Okostelefonok Mobiltelefonok Okosórák Autó+mobil Üzlet és Szolgáltatások Mobilalkalmazások Tartozékok, egyebek Mobilarena blogokIT café - infotech fórumok
Infotech Hálózat, szolgáltatók OS, alkalmazások SzoftverfejlesztésGAMEPOD - játék fórumok
PC játékok Konzol játékok MobiljátékokLOGOUT - lépj ki, lépj be!
LOGOUT reakciók Monologoszféra FototrendFÁRADT GŐZ - közösségi tér szinte bármiről
Tudomány, oktatás Sport, életmód, utazás, egészség Kultúra, művészet, média Gazdaság, jog Technika, hobbi, otthon Társadalom, közélet Egyéb Lokál PROHARDVER! interaktív

- Jövedelem
- NVIDIA GeForce RTX 5080 / 5090 (GB203 / 202)
- Xiaomi 15T Pro - a téma nincs lezárva
- Így lesz igazán szép egy játék: erre képes a Path Tracing
- sziku69: Fűzzük össze a szavakat :)
- Audi, Cupra, Seat, Skoda, Volkswagen topik
- Tesla topik
- A jó boltok topicja
- Autós topik
- Luck Dragon: Asszociációs játék. :)
- További aktív témák...

- Apple Mac Mini M2 8 GB RAM / 256 GB SSD hibátlan, tesztelt, dobozában, ingyenes szállítással
- 0 perces RYZEN laptop eredeti Win10-zel! GAR/SZÁMLA (a Te nevedre kiállítva)!
- Dell Precision 5560 Tervező Vágó Laptop -70% 15,6" i9-11950H 32/1TB A2000 4GB UHD 4K+ Touch
- Dobozos ASUS Vivobook S 14 laptop -30% AMD Ryzen AI 7 350 16/1TB 14" WUXGA FHD+ OLED
- Dell P2217H 21,5" IPS LED FullHD HDMI Monitor
- Samsung A71, 6/128 GB, kártyafüggetlen, 1 év garanciával, szép állapotú
- 287 - Lenovo Legion Pro 7 (16IAX10H) - Intel Core U9 275HX, RTX 5080
- Nespresso kávéfőző
- 27% - GAMING PC! Intel i7-13700KF / RTX 4070 Ti / Z690 / 32GB 3600MHz / 1TB NVMe / 850w! BeszámítOK
- Újszerű HP EliteBook 840 G11 Intel Ultra 5 135U 16GB RAM 256GB SSD 2 ÉV GARANCIA 27% ÁFÁS SZÁMLA